Perfil crediticio en Naranja X: qué es, cómo se calcula y por qué define tu acceso al crédito

16 nov 2026 | Tiempo de lectura: 9 min | billetera
Un hombre y una mujer miran su teléfono celular con entusiasmo. Ambos hacen un gesto de celebración.

Al pie

El Perfil crediticio es una herramienta propia de Naranja X que permite a cada persona conocer su situación financiera, entender por qué accede (o no) a tarjetas o préstamos, y seguir un plan de acción mensual con metas para acercarse a mejores condiciones de financiamiento.

Frascos de ahorro con dinero
Creá Frascos y hacé rendir tus pesos

Seguro más de una vez te pasó: pedís un préstamo o una tarjeta de crédito y ahí no más te informan que tu solicitud fue rechazada. ¿Qué miraron? ¿Por qué a tu amigo con el mismo sueldo se la dieron y a vos no? ¿Qué secreto esconde ese famoso "historial"?

Durante años, el historial crediticio funcionó con un toque de misterio: sabías que existía un informe en Veraz o en el Banco Central (BCRA) donde figuraban tus deudas, pero no estaba muy claro qué tenías que hacer para que ese número jugara a tu favor.

En Naranja X decidimos una vez más apostar a la transparencia y tomar la posta en el sistema financiero argentino para ponerte el control en las manos. Lanzamos Perfil crediticio, una funcionalidad viva dentro de la app que traduce todo ese laberinto técnico en un puntaje claro, te muestra qué productos tenés al alcance hoy y te propone acciones concretas mes a mes para que mejores tu salud crediticia y accedas a más crédito.

Del historial tradicional al Perfil crediticio: ¿cuál es la diferencia?

El historial crediticio tradicional es, básicamente, tu currículum de pagos: una foto histórica que arman los burós de crédito (como Veraz o Nosis) y la Central de Deudores del BCRA (CENDEU) con los datos que reportan bancos y tarjetas sobre tus deudas. Te dice si pagaste, si te atrasaste y cuánto debés.

El Perfil crediticio de Naranja X, en cambio, es una herramienta viva y personalizada. No reemplaza a las bases oficiales, sino que toma esos datos públicos, los cruza con tus hábitos reales dentro del ecosistema Naranja X y te da una hoja de ruta con tareas para mejorar tu situación.

El puntaje de Naranja X no es el mismo que el de Veraz o el de otro banco. Cada entidad tiene sus propios modelos de riesgo. En Naranja X observamos cómo te manejás con nosotros (si usás tu cuenta y tus tarjetas de crédito, si pagás con QR, si ponés plata a rendir), por lo que tu puntaje acá es 100% propio y a tu medida.

¿Cómo leer tu Perfil crediticio?

Cuando entrás a la sección en la app, no vas a encontrar un texto eterno y aburrido. Vas a disfrutar -sí, sí, no exageramos con el verbo- de una interfaz diseñada para que entiendas tu salud crediticia en un pantallazo:
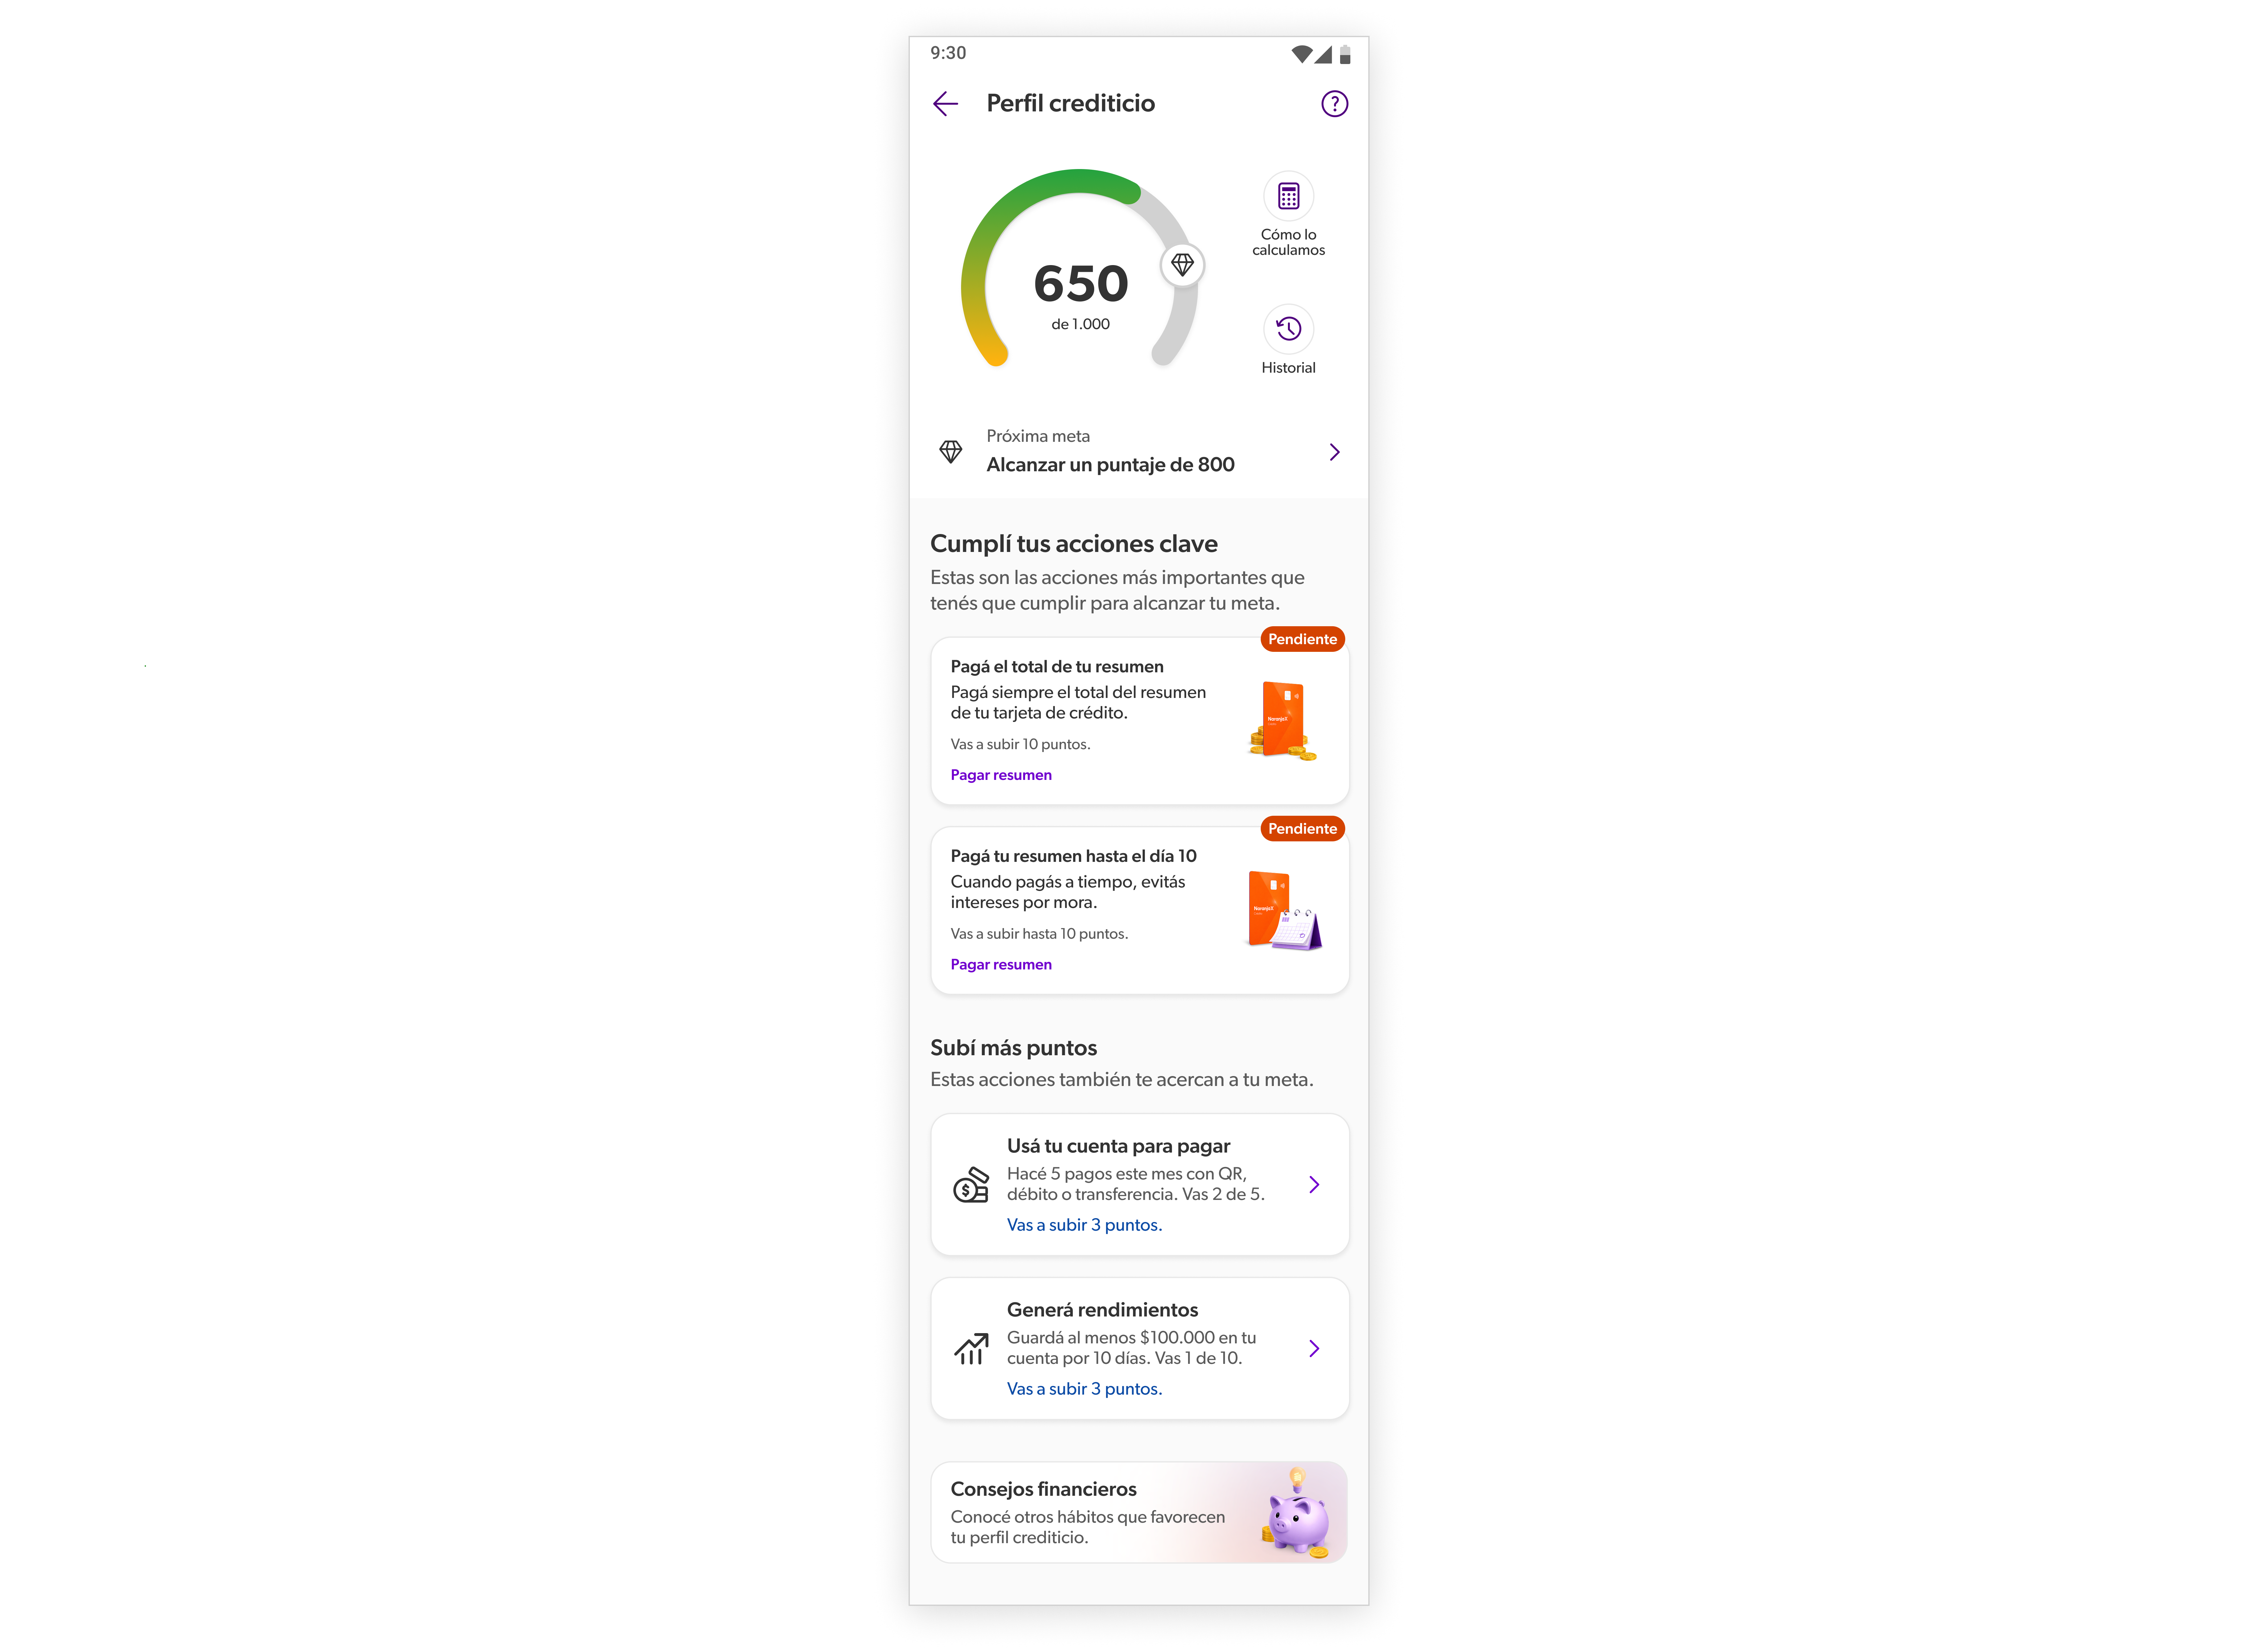
Pantalla de la app en donde se ve la funcionalidad Perfil crediticio.

El velocímetro y tu puntaje (de 0 a 1.000):  El arco cambia de color según tu momento:

🔴 Rojo: Tu perfil precisa atención o todavía no estás accediendo a productos crediticios. por lo que la prioridad número uno es cumplir las acciones clave. ¡Te acompañamos!

🟡 Amarillo: Venís bien. Te vamos a proponer acciones para que accedas a mejores opciones de crédito.

🟢 Verde: Es el terreno donde se habilitan mayores límites de compra, tasas preferenciales y nuevos productos cuando hay disponibilidad. 

La variación reciente: Justo debajo del puntaje vas a ver si subiste (número verde con +) o si bajaste (número rojo con -) desde la última medición.

El diamante y la próxima meta: Arriba del arco vas a ver un diamante 💎. Te marca exactamente el puntaje que necesitás alcanzar para acercarte a un beneficio concreto, como un aumento de límite en la tarjeta o un préstamo personal. ¿No ves el diamante? Puede suceder por dos motivos: 

  • Ya tenés la mejor oferta disponible para tu perfil actual.

  • Estás en mora o en un proceso de refinanciación.

Botones laterales rápidos:

  • Cómo se calcula: Te resume qué fuentes y hábitos se tienen en cuenta. ¡Súper transparente!

  • Historial: La bitácora de tus movimientos para entender por qué ganaste o perdiste puntos.

Cómo subir puntos (y qué te resta)

Para que el puntaje suba, hay que entrenarlo. Pero no todas las tareas tienen el mismo peso.

La app organiza las tareas en tres niveles bien diferenciados
Tipo de acciones¿Qué son?Si las cumplísSi NO las cumplís¿Quién las ve?
Acciones claveLas acciones más importantes (ej. pagar el total del resumen en fecha, cancelar atrasos).Sube puntos 🚀Baja puntos 🔻Personalizada
Subí más puntosAcciones complementarias que demuestran uso activo (ej. pagar con QR, débito o ingresar plata para generar rendimientos).Sube puntos 🚀No baja👌Algunos segmentos de usuarios.
Consejos financieros.Buenas prácticas y tips de educación financiera al final de la pantalla.Mejora tu perfil con el tiempo.El efecto depende de cada acción.Toda persona que use Naranja X.

Dato de oro: Aunque no abras la app en todo el mes, el puntaje se calcula igual. Lo que hacés (o dejás de hacer) en el mundo real, impacta directamente en tu puntaje.

Los dos grandes filtros: CENDEU y tu relación Cuota-Ingreso (RCI)

¿Por qué a veces alguien con ingresos altos no califica para un préstamo? Estos son los dos factores que más pesan en tu evaluación crediticia:

A. La Central de Deudores del BCRA (CENDEU)

CENDEU es la base pública donde todas las entidades financieras del país -como bancos y billeteras virtuales- informan mes a mes cómo pagan sus clientes. Si tenés una tarjeta o un préstamo en cualquier entidad, aparecés ahí. Lo importante es en qué "Situación" estás.

👉 Estar en situación 2 o más con cualquier banco o tarjeta significa que tenés atrasos de entre 31 y 90 días, y eso puede frenar tu oferta actual. ¿Querés conocer tu situación? Te explicamos cómo hacerlo acá.   

B. Tu relación Cuota-Ingreso (RCI) o "Compromisos de pago"

En tu pantalla puede aparecer un mensaje así: "Cuidá tus compromisos de pago: tus cuotas a pagar superan lo recomendado para un perfil saludable".

¿Qué significa esto? Naranja X compara tu deuda total en cuotas dentro del sistema financiero (según CENDEU) contra una estimación de tus ingresos mensuales.

Si tenés comprometido un porcentaje muy alto de tu sueldo en cuotas fijas (tarjetas, préstamos o créditos hipotecarios), tu margen de maniobra se achica. Aunque nunca te hayas atrasado un solo día, no te queda capacidad de pago disponible para asumir una cuota nueva, y por eso el sistema limita temporalmente nuevas ofertas para proteger tu economía.

Tiempos y demoras: ¿por qué los cambios no son automáticos?

Si pagaste una deuda o cumpliste una acción y tu puntaje no cambió al instante, es esperable. Te dejamos data interesante para conocer los tiempos en los que impactan tus acciones (y ganarle a la impaciencia 🧘🧘‍♀️). 

Cuestión de tiempo
Acción¿Cuánto tarda en verse?
Cumplir (o no) una acción dentro de Naranja X.Hasta 48 horas.
Actualización de CENDEU (deudas externas).Hasta 2 meses.
Puntaje general en el velocímetro.Dinámico (sin día fijo).
Regularizar tus compromisos mensuales.Por lo menos 2 meses.

Es importante saber

👉 Si regularizaste una deuda que tenías en mora con otro banco o tarjeta, esa entidad informa al BCRA a mes vencido. La actualización puede demorar hasta 60 días en impactar en tu Perfil crediticio. Te recomendamos tener a mano el comprobante o solicitar el certificado de libre deuda.

👉 El puntaje combina todos tus hábitos a la vez. Puede que hayas cumplido una acción (subiste puntos), pero si en paralelo aumentó tu nivel de endeudamiento o hubo un reporte demorado de otra entidad, el puntaje final puede mantenerse neutro o variar poco.

La guía definitiva para hacer crecer tu Perfil crediticio

Mejorar tu perfil no requiere fórmulas mágicas, sino constancia y previsibilidad. Estos hábitos tienen buen potencial: 

  • Empezá por las Acciones clave: Si la app te marca una prioridad este mes, tratá de terminarla antes del vencimiento.

  • Pagá el resumen total a tiempo: Sabemos que a veces se complica y no queda otra que pagar el mínimo. Zafás por un mes, pero acumulás intereses y elevás tu nivel de deuda. Cancelar el total de la tarjeta de crédito y las cuotas de tus préstamos en término es la señal de salud financiera más valorada.

  • Mantené a raya la "rueda de cuotas": Antes de tarjetear, calculá cuánto representa esa compra respecto a lo que cobrás. Menos cuotas acumuladas = mejor RCI = mayor oferta disponible.

  • Poné al día deudas viejas: Regularizá atrasos o acordá planes de pago con otras entidades para que CENDEU empiece a limpiar tu historial 🧹.

  • Usá tu cuenta para moverte todos los días: Cobrar, transferir, pagar con QR en el súper, pagar servicios, usar la tarjeta de crédito o dejar dinero rindiendo en la cuenta remunerada le demuestra a Naranja X cómo administrás tus ingresos en tiempo real.

Por si te quedaron dudas…

1. ¿El puntaje de Naranja X es lo mismo que el de Veraz o Nosis?

No, son cosas distintas. Un buró de crédito (como Veraz) es una empresa externa que recopila información sobre deudas en el sistema financiero. El puntaje de Naranja X es propio y exclusivo: toma esos antecedentes externos, pero los combina con tu comportamiento dentro de la app (cómo usás tu tarjeta de crédito y pagás tu resumen, tus consumos con QR o si ponés tu plata a rendir). Por eso, tu puntaje de acá no tiene por qué coincidir con el de otros bancos o burós.

2. Pagué la deuda que tenía atrasada en otra entidad, ¿por qué no sube mi puntaje enseguida?

Porque los registros públicos externos, como la Central de Deudores del BCRA (CENDEU), no se actualizan en tiempo real. Las entidades informan los pagos a mes vencido y el sistema puede demorar hasta 2 meses en reflejar que regularizaste tu situación. Una vez que el Banco Central procese el cambio, se va a ver reflejado de forma automática en tu perfil.

3. Si no tengo el diamante de «Próxima meta» en la pantalla, ¿significa que hay un error?

Para nada. Si no ves el diamante sobre el velocímetro, puede significar que ya contás con la mejor oferta de crédito que Naranja X tiene disponible para tu perfil actual o que estás en estado de mora o refinanciación. Las metas y ofertas son dinámicas: cumplir las acciones mensuales te ayuda a sostener tu buen comportamiento para cuando se habiliten nuevas opciones o ampliaciones de límite.

4. ¿Por qué me bajó el puntaje si no entré a la app en todo el mes?

Tu perfil evalúa lo que pasa en tu economía real, entres o no a mirar la pantalla. Si no pagaste a tiempo el resumen, acumulaste atrasos en otras entidades o tus compromisos de pago crecieron mucho respecto a tu ingreso, tu puntaje baja de forma automática. En la sección Historial podés consultar la última variación.

5. ¿Cumplir todas las acciones del mes me garantiza que me den un préstamo o tarjeta?

Cumplir tus acciones clave es el camino más directo para subir puntos y acercarte a tu meta, pero no representa una aprobación automática. El acceso al crédito depende de sostener hábitos financieros saludables a lo largo del tiempo y de que tu capacidad de pago (relación cuota-ingreso) tenga margen para sumar una deuda nueva sin desordenar tu bolsillo.

¿Necesitás más información sobre tu caso puntual?

Podés chequear tu reporte oficial en la Central de Deudores del BCRA ingresando con tu CUIT/CUIL, o entrar directo a tu App Naranja X > Perfil crediticio > Cómo se calcula para revisar el detalle de tus hábitos evaluados.

  • Estatua clásica con buzo y auriculares compara billeteras virtuales en el celular
    📱¿Qué billetera virtual paga más? (Noviembre 2026)

    Descubrí cuál es la billetera virtual que más paga. Te mostramos las opciones más rentables y cómo aprovechar al máximo tus finanzas digitales.

  • Mano con un celular y una tarjeta en un fondo celeste
    ¿Se puede tener más de una billetera virtual? 📱

    ¿Cuántas billeteras virtuales puedo tener? 📱 No hay un límite por ley. Mirá qué informan las billeteras a ARCA y cuándo conviene tener más de una.

  • Quiero invertir, necesito invertir para obtener ganancias, en 2022 quiero invertir, invertir en Argentina para ganarle a la inflación
    ¿En qué invertir 1 millón de pesos o 10 millones? 💸

    ¿En qué invertir 1 millón de pesos o 10 millones? 💸 Te contamos qué cambia según el monto, qué resolver antes de invertir y cuánto pierde la plata quieta.