Tu cuenta también te da un extra
Hacé crecer tu plata todos los días con la cuenta remunerada.


Al pie
Entre transferencias dispersas, olvidos y facturas que vencen, la desorganización financiera del hogar puede tener un costo tanto económico como emocional. Realizamos una encuesta junto a Focus Market para conocer más sobre el tema y hablar con estadísticas contantes y sonantes.

Hacé crecer tu plata todos los días con la cuenta remunerada.
La convivencia es un desafío superlativo, ya sea que hablemos de familias, parejas, colegas o amigos. Por supuesto que tiene partes satisfactorias y reconfortantes, pero también suele ser fuente de conflictos. No hace falta que entremos en detalles sobre botellas de agua vacías que se guardan en la heladera, o ropa tirada por la casa. En esta ocasión vamos a hacer foco en la platita. Ya nos conocés 😏. Junto a Focus Market, realizamos una encuesta nacional para analizar cómo nos organizamos en Argentina, cuánto nos cuesta el desorden y qué tipo de rispideces se generan en torno a los gastos compartidos.
Nos encontramos con datos interesantes, como que el 34% de las personas prefiere no discutir por plata con su pareja, pero reconoce que termina pagando de más. ¿Y qué nos contás de ese grupito que siente incomodidad por gastos personales que se incluyen en las cuentas en común? Temón.
Seguí leyendo, no hay desperdicio 👇.
Hablar de dinero sigue siendo un tabú en muchas parejas, provocando fricciones e incomodidades cuando los acuerdos no son claros o cuando las dinámicas de aporte resultan inequitativas.
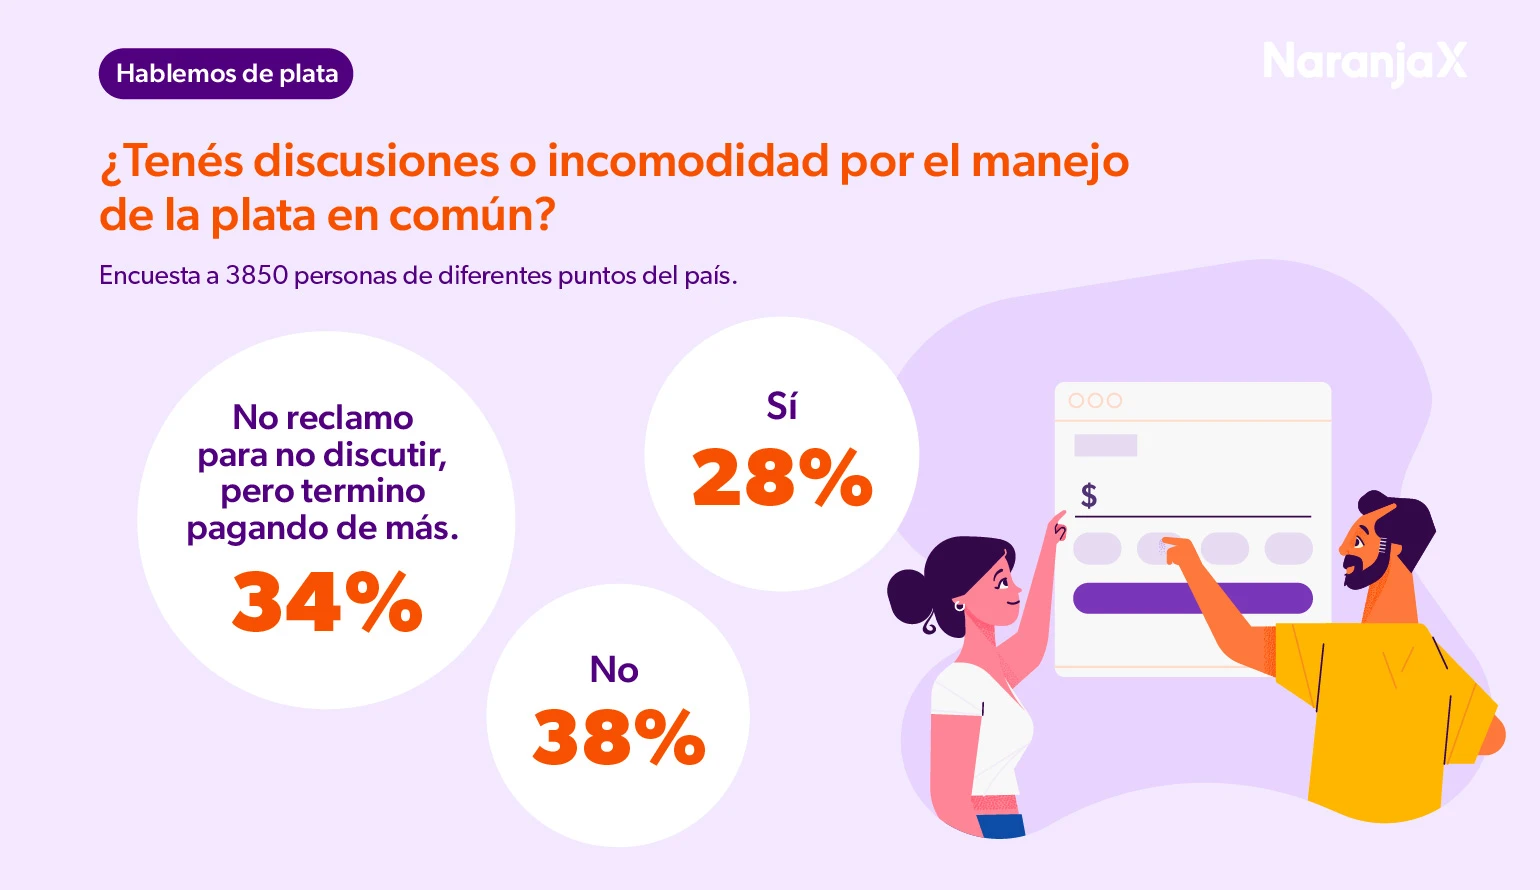
Al consultar sobre las tensiones vinculadas a los gastos compartidos, nos encontramos con estos datos para no dejar pasar:
El 28% de las personas encuestadas reconoce haber tenido discusiones directas por el manejo de la plata en común.
El 34% admite que prefiere callar y no reclamar lo que le corresponde para evitar conflictos, pero asume costos mayores de su propio bolsillo.
Hay un afortunado 38% que manifiesta no tener rispideces por motivos económicos.
Atenti con ese 34% que opta por ceder antes que confrontar, porque refleja el impacto emocional de las finanzas. La falta de transparencia o la incomodidad al pedir transferencias pendientes hace que muchas personas terminen financiando de manera asimétrica los consumos colectivos. Todo sea por mantener la paz 🧘🧘♀️. La pregunta que surge es qué pasará a largo plazo con esa situación. ¿Es sostenible?
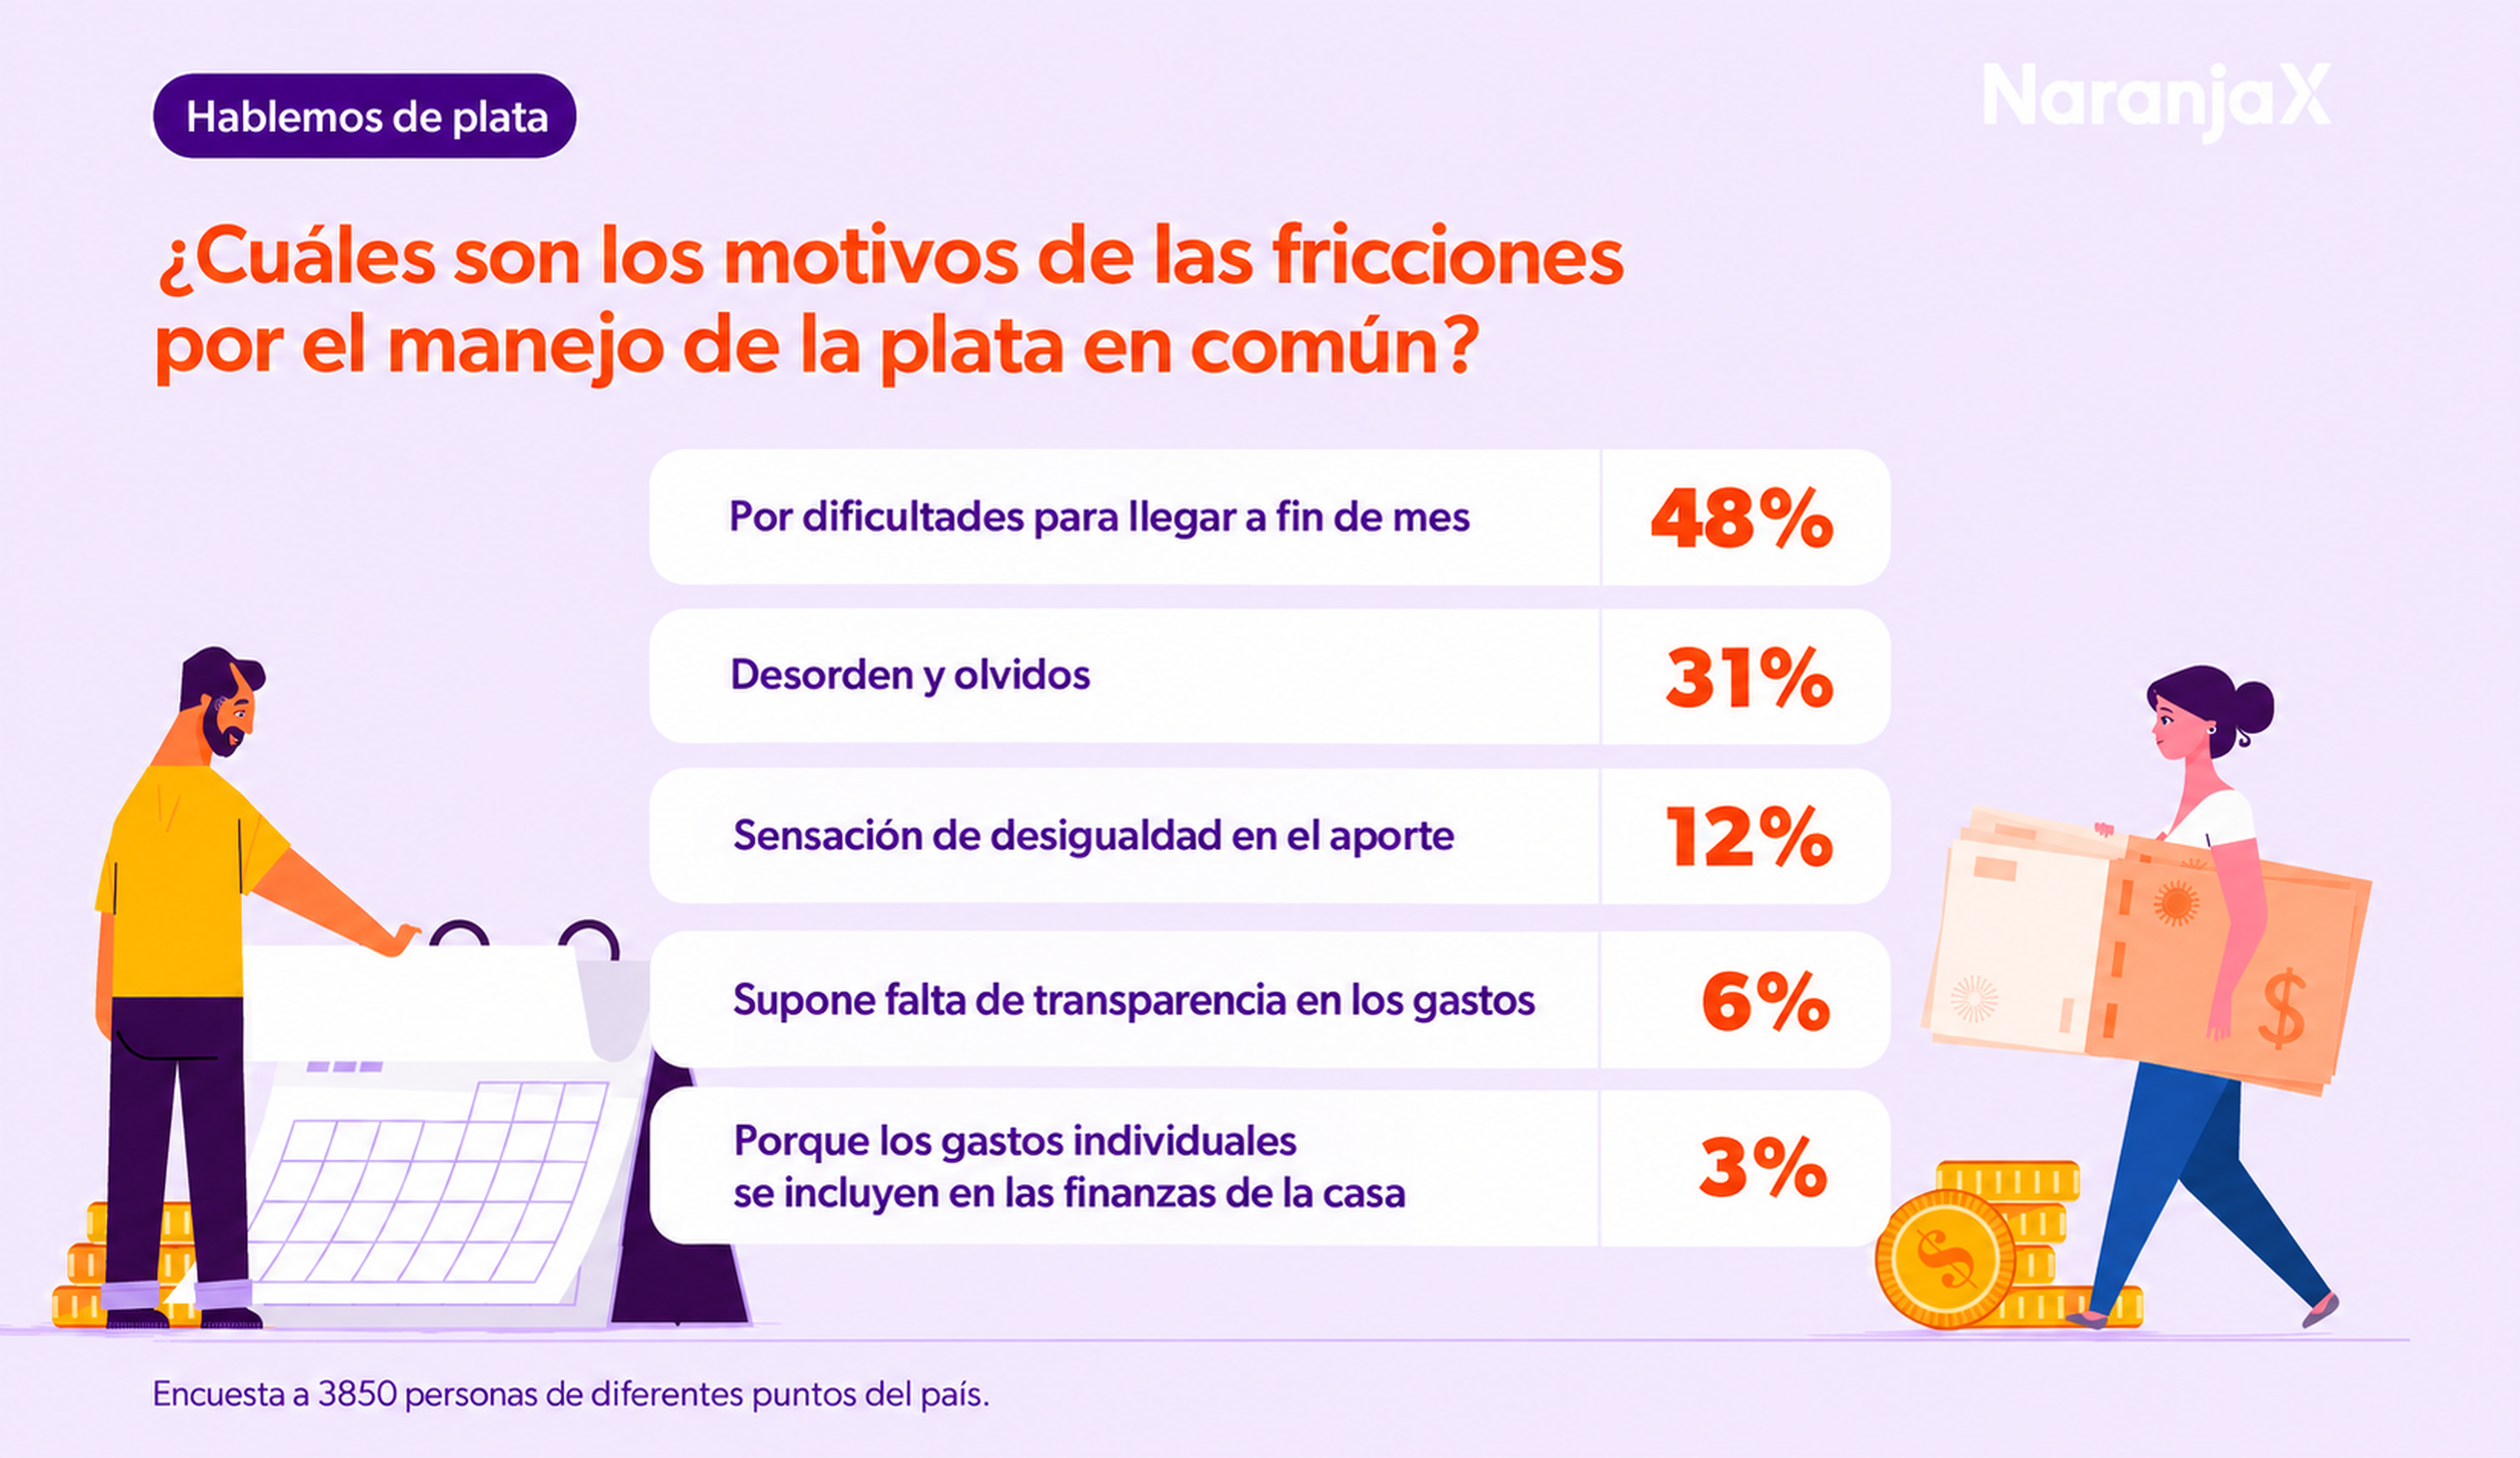
Aunque las dificultades para llegar a fin de mes representan el principal motivo (48%), el resto de las causas responde directamente a deficiencias en la gestión y a la falta de equidad:
Desorden y olvidos (31%): Descoordinación en los pagos y fechas límite.
Sensación de desigualdad en el aporte (12%): Asimetrías en las contribuciones según posibilidades o cargas de trabajo.
Falta de transparencia (6%): Incertidumbre sobre en qué o cuándo se gastó.
Uso de fondos comunes para gastos individuales (3%): Mezcla no deseada entre dinero personal y colectivo.
Una vez hablamos en este blog sobre infidelidad financiera y levantamos tremenda polvareda. El tema no pasa de moda y cada tanto revive. Te dejamos a mano la nota y el interrogante: ¿Es verdad que a mucha gente le duele más enterarse de un engaño económico que con una tercera persona? 💔
No existe una única fórmula para dividir los gastos de una casa; cada grupo o pareja construye sus dinámicas según sus ingresos, necesidades y acuerdos individuales. [Inserte sticker de Acá no vamos a juzgar a nadie].
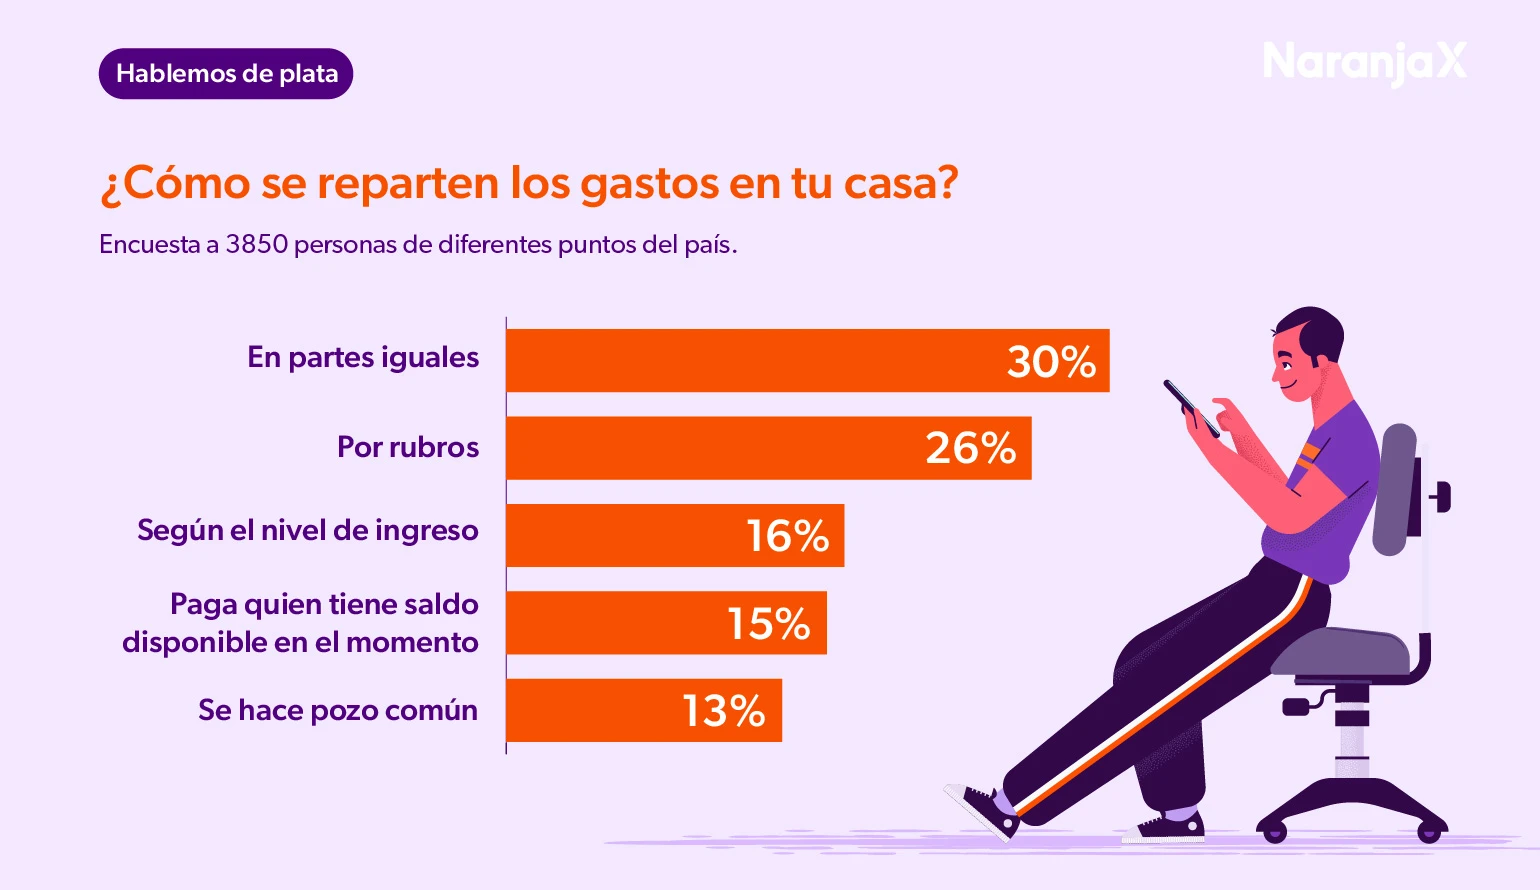
El relevamiento muestra cinco modalidades habituales en Argentina:
En partes iguales (30%): Cada parte aporta el 50% de los gastos comunes. Es una alternativa sencilla, aunque si los ingresos son considerablemente dispares, puede resultar desproporcionada para quien percibe menos. Lo aparentemente justo, puede volverse injusto en ciertos contextos.
Por rubros (26%): Cada persona se adjudica el pago completo de un servicio o consumo específico (ej.: una persona paga el alquiler y la otra las compras del supermercado).
Según el nivel de ingreso (16%): Aporte proporcional al salario de cada integrante. Promueve la equidad al equiparar el esfuerzo económico relativo.
Pozo común (13%): Se unifican todos los ingresos en una sola caja o cuenta para afrontar la totalidad de las obligaciones.
Paga quien tiene saldo disponible (15%): Esta dinámica suena más informal e improvisada. Si bien suele generar desorganización y pérdidas de control presupuestario, es una realidad para muchas familias o parejas.
Para garantizar la autonomía económica, un pilar indispensable dentro de la educación financiera con perspectiva de género, es recomendable siempre que se pueda mantener siempre la independencia de los ingresos personales, y por otro lado armar un pozo destinado a los consumos grupales.
Aunque parecemos disco rayado, vamos a recordar una vez más que el dinero inmovilizado en cuentas tradicionales o en una latita, pierde valor día a día.
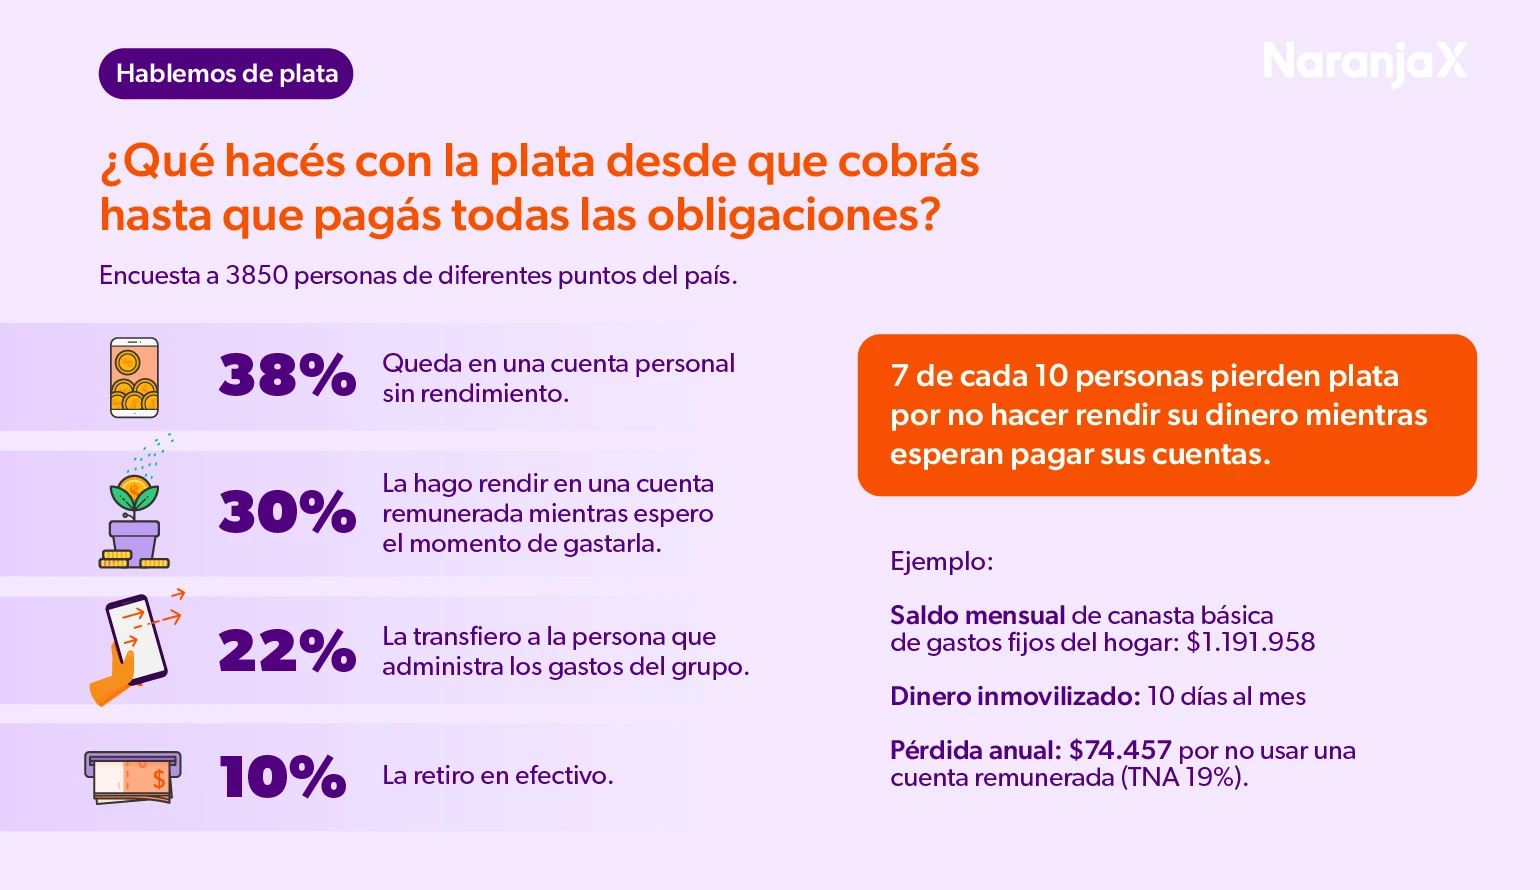
De acuerdo con la encuesta realizada por Focus Market, 7 de cada 10 personas en Argentina no obtienen rendimientos con el dinero destinado a sus gastos fijos mientras esperan la fecha de vencimiento:
El 38% mantiene los fondos en una cuenta personal sin rendimiento.
Un 22% transfiere de manera anticipada el dinero a la persona encargada de administrar la casa.
El 10% lo retira en efectivo.
Solo un 30% utiliza una cuenta remunerada para obtener rendimientos diarios mientras aguarda los vencimientos.
Vamos con otro ejemplo para dimensionar cuánta plata perdés de ganar cuando no la invertís. Consideramos una canasta básica de gastos fijos del hogar (alquiler, expensas, luz, gas, agua) estimada en $1.191.958. Si ese monto permanece inmovilizado un promedio de 10 días antes del pago, al aplicar una Tasa Nominal Anual (TNA) de referencia del 19%, la pérdida de rendimientos no percibidos alcanza $74.457 al año simplemente por dejar el dinero inactivo.
❓Estos datos son orientativos. Capaz en tu casa la canasta básica de gastos fijos es menor o mayor, y en este momento podés estar disfrutando otra TNA.
La gestión del hogar exige cierta coordinación que suele traducirse en carga mental para quien asume la responsabilidad del orden doméstico. Hacer cuentas, revisar si cada integrante transfirió su cuota, recordar vencimientos de alquiler o servicios, y coordinar compras, requiere horas semanales de dedicación.
De acuerdo con los datos del relevamiento de Focus Market:
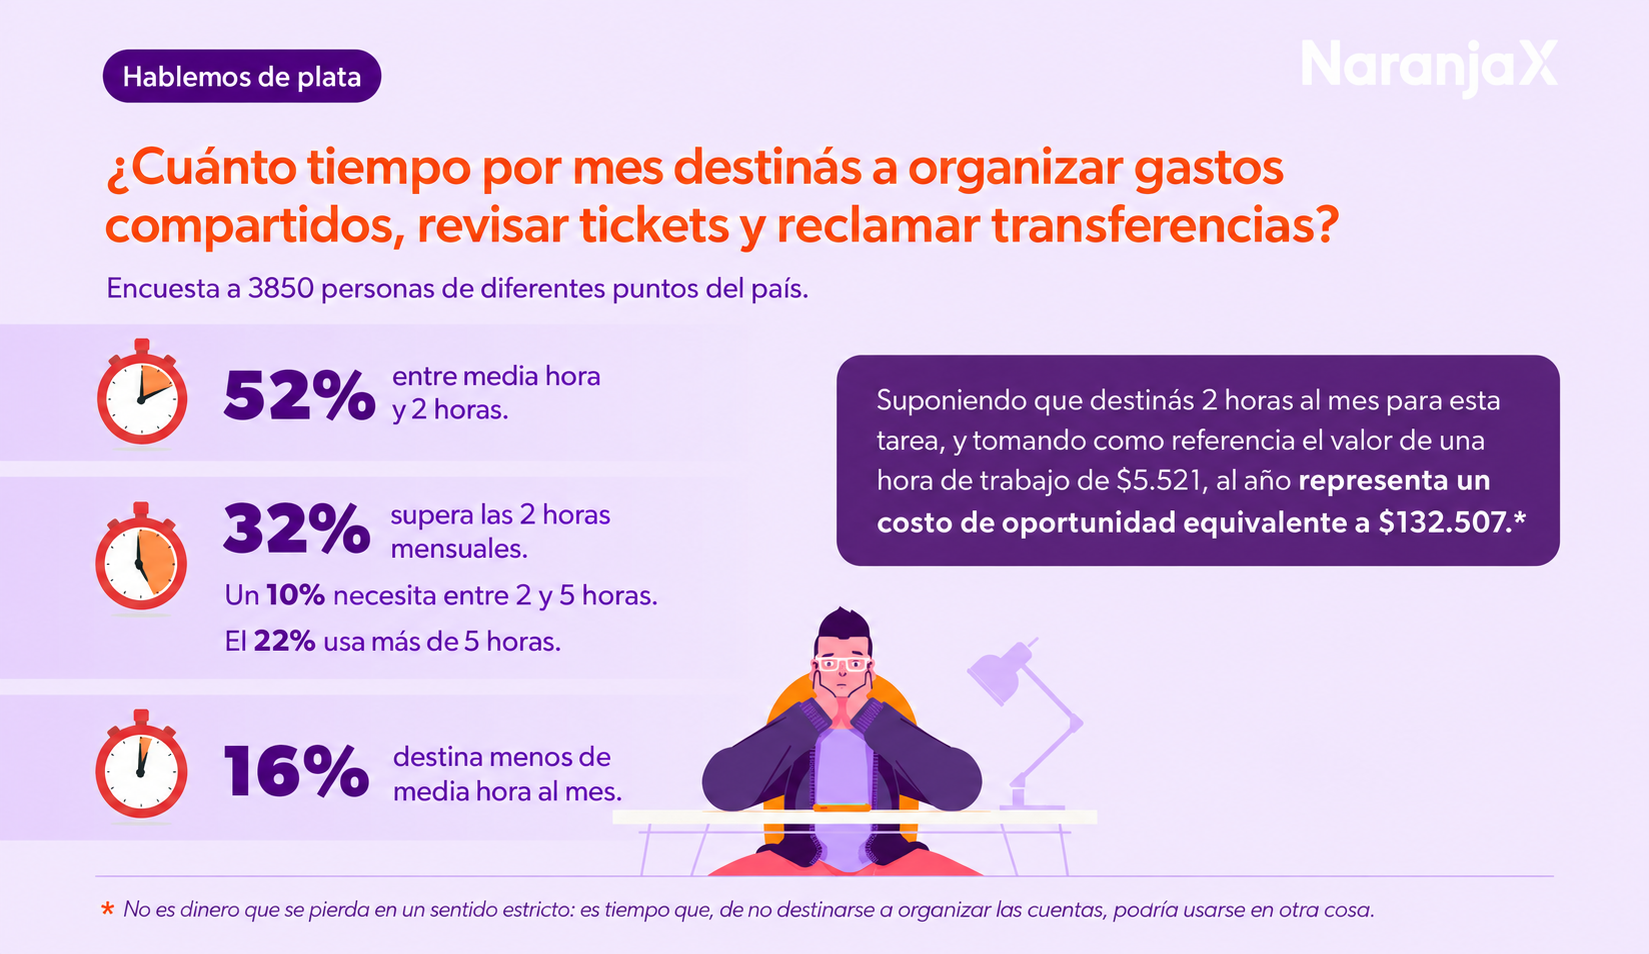
El 52% de las personas encuestadas dedica entre media hora y dos horas mensuales únicamente a ordenar gastos compartidos y solicitar transferencias.
El 32% supera las 2 horas mensuales (con un 22% que requiere más de 5 horas al mes).
Solo un 16% resuelve la gestión en menos de 30 minutos.
Tomemos como ejemplo el caso de una familia que destina 2 horas al mes a revisar tickets y hacer cuentas. ¡Estamos hablando de 24 horas al año! Cuando este tiempo no se automatiza ni se simplifica, se convierte en un costo de oportunidad: un día entero al año que no se destina al descanso, al desarrollo personal, profesional o al disfrute.
Tomando como base el ingreso medio de la ocupación principal relevado por la Encuesta Permanente de Hogares del INDEC para el primer trimestre de 2026, y considerando una jornada laboral de referencia de 200 horas mensuales, el valor estimado de una hora de trabajo ronda los $5.521.
Bajo esta referencia, esas 24 horas anuales invertidas en la administración del hogar representan un costo de oportunidad de $132.507 al año.
No es dinero que se pierde en un sentido estricto, sino tiempo que podría aprovecharse en cualquier otra actividad.
El desorden administrativo no solo provoca tensiones en la convivencia, sino que impacta de manera directa en el presupuesto familiar a través de intereses y recargos por pago fuera de término.
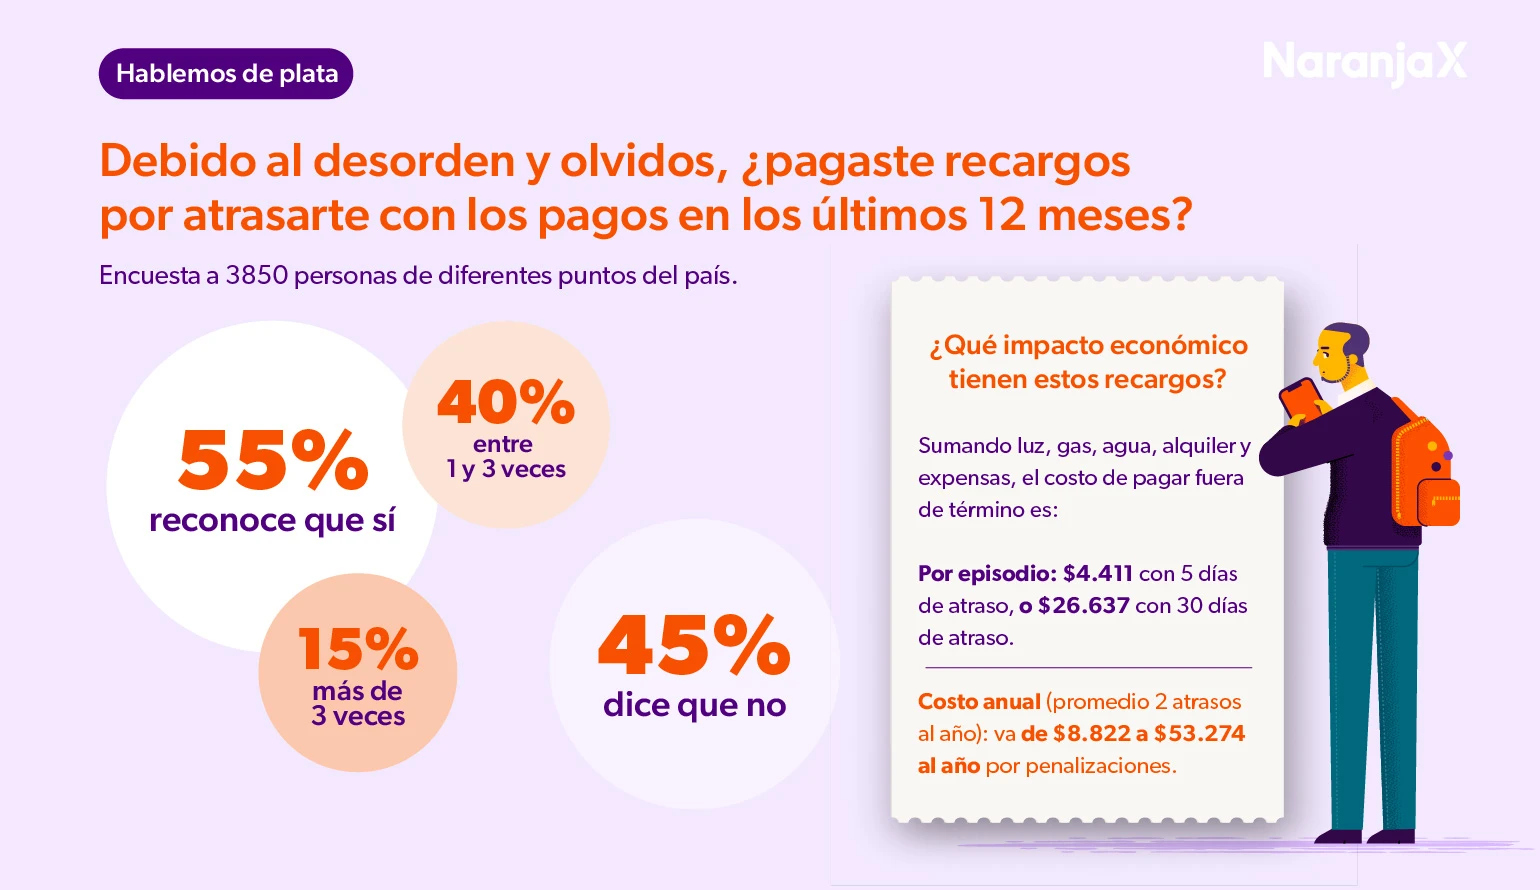
Si bien un 45% de las personas encuestadas respondió que no, el 55% afirma haber pagado recargos por atrasarse en la cancelación de servicios u obligaciones fijas en los últimos 12 meses. De ese grupo:
El 40% incurrió en atrasos entre 1 y 3 veces en el año.
El 15% sufrió penalizaciones más de 3 veces.
Saldar obligaciones 30 días después de su vencimiento genera un costo extra promedio por episodio de $26.637 (o de $4.411 si la demora es de solo 5 días). Ante una frecuencia promedio de dos atrasos anuales, la penalización acumulada puede ascender a $53.274 al año.
❓ ¿Cómo llegamos a estos números? Teniendo en cuenta los recargos vigentes en CABA para alquiler, expensas y servicios de electricidad, gas natural y agua.
Al consolidar los tres factores analizados por Focus Market para Naranja X, la desorganización en las finanzas grupales genera una "factura invisible" anual compuesta por:
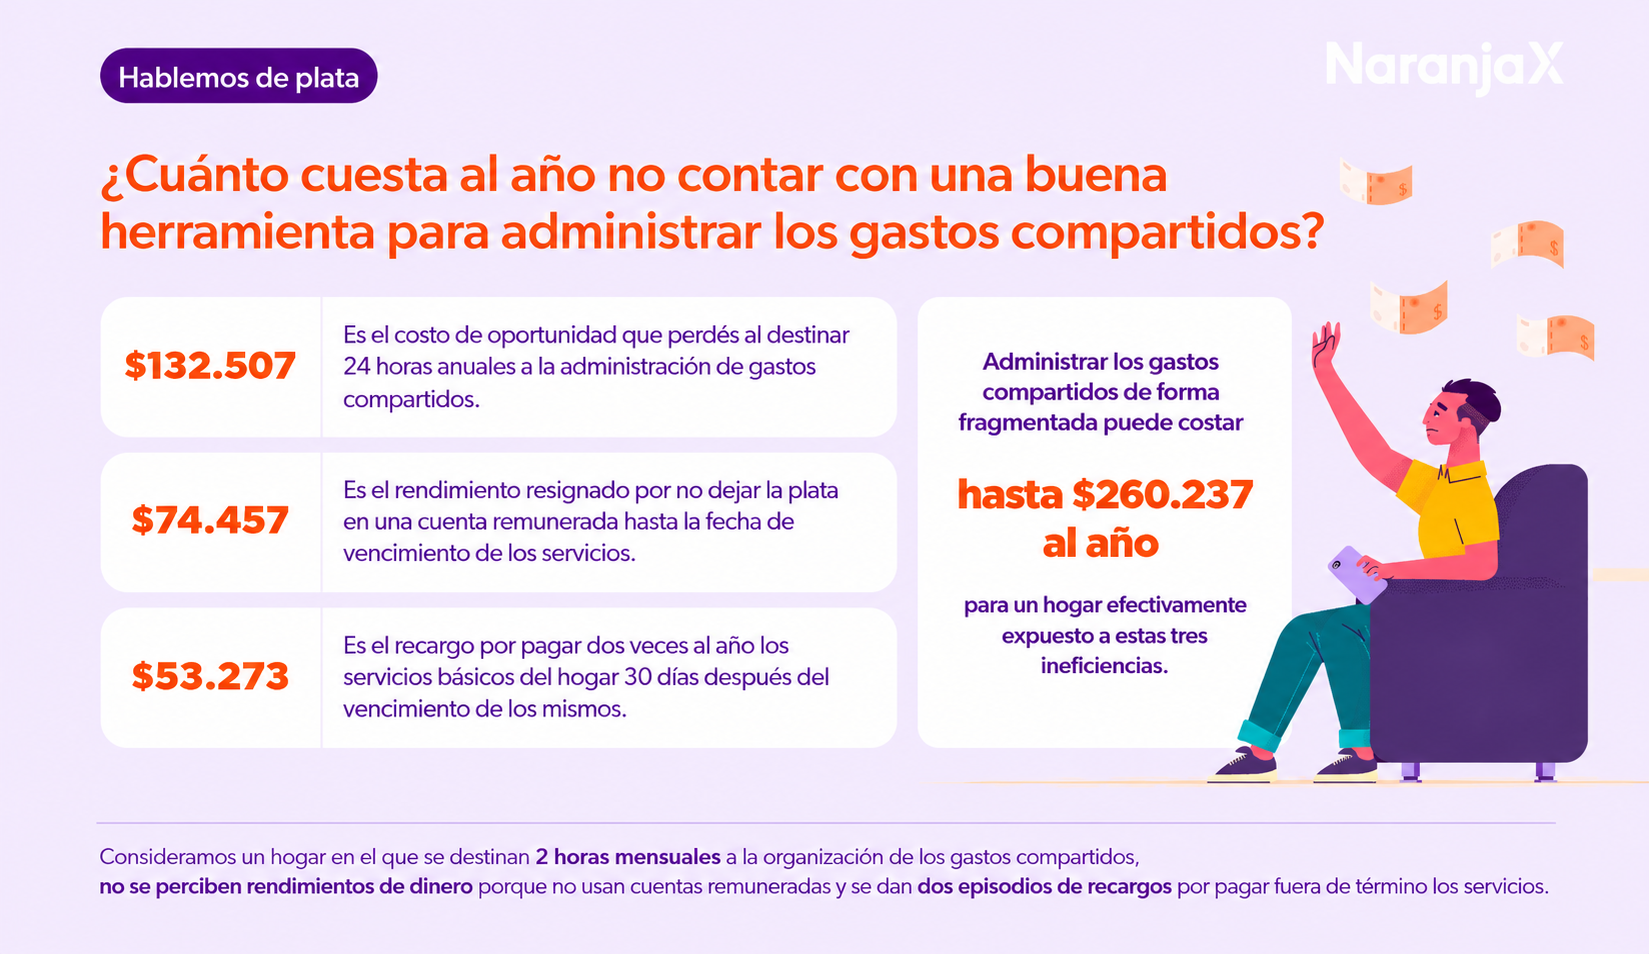
$132.507: Costo de oportunidad del tiempo dedicado (24 horas anuales a $5.521/hora).
$74.457: Rendimientos no percibidos por no remunerar los fondos antes del pago.
$53.273: Recargos y penalizaciones por pagos fuera de término (2 episodios al año con 30 días de demora).
💸 Costo total anual de la desorganización: Administrar las finanzas del hogar de forma fragmentada o informal puede costar hasta $260.237 al año por grupo o familia.
La buena noticia es que hay soluciones que aportan a una convivencia financiera equilibrada. Consideramos que lo primero es hablar de plata sin tabúes. Lo segundo es aprovechar la nueva funcionalidad de Naranja X: Cuentas compartidas.
Esta herramienta gratuita permite usar espacios independientes dentro de la app para coordinar gastos de forma transparente, equitativa y eficiente:
Cuentas independientes: Podés gestionar tu cuenta personal y crear hasta 3 Cuentas compartidas sin que los fondos se mezclen.
Grupos: Cada Cuenta compartida admite hasta 10 personas.
Transparencia en tiempo real: Cada integrante puede visualizar los saldos, aportes y gastos realizados sin necesidad de requerir comprobantes manualmente.
Autonomía económica: Promueve acuerdos claros de división de gastos manteniendo el control de los ingresos individuales.
Rendimientos diarios: Mantiene la opción de obtener rendimientos sobre los saldos depositados mientras se aguardan las fechas de pago. ¡También pueden crear Frascos!
Adoptar herramientas de finanzas digitales colaborativas no solo reduce el estrés y la carga mental administrativa del hogar, sino que protege la economía del grupo y fomenta relaciones basadas en la equidad y la transparencia.
Es una herramienta disponible en la app. Permite a dos o más personas administrar, aportar y supervisar fondos destinados a gastos comunes (servicios, alquiler, compras del hogar o viajes) sin unificar sus cuentas personales, y obteniendo un rendimiento por el saldo en pesos. Más info que te va a enamorar ➡️ Cuentas claras, relaciones felices: llegó Cuentas compartidas a Naranja X
Sí.
Al centralizar la información sobre saldos y pagos en una plataforma compartida, se elimina la necesidad de llevar planillas manuales, guardar tickets en papel o reclamar transferencias pendientes, distribuyendo de manera equitativa la gestión administrativa.
Depende de los acuerdos de cada hogar. Dividir según el nivel de ingresos suele considerarse el modelo más equitativo cuando existen disparidades salariales significativas, mientras que la división en partes iguales es muy utilizada en convivencias de pares o roommates.
El contenido de esta página tiene únicamente fines informativos y no debe ser considerada como asesoría sobre los productos de Naranja X. Ninguno de los datos que en él se publican debe considerarse como una promoción, una oferta o una recomendación para adquirir productos, para efectuar transacciones o para concluir algún tipo de acto legal.


